O anúncio aparece no Facebook ou Instagram.
“Crédito rápido, sem filas, sem papelada e dinheiro no telemóvel.”
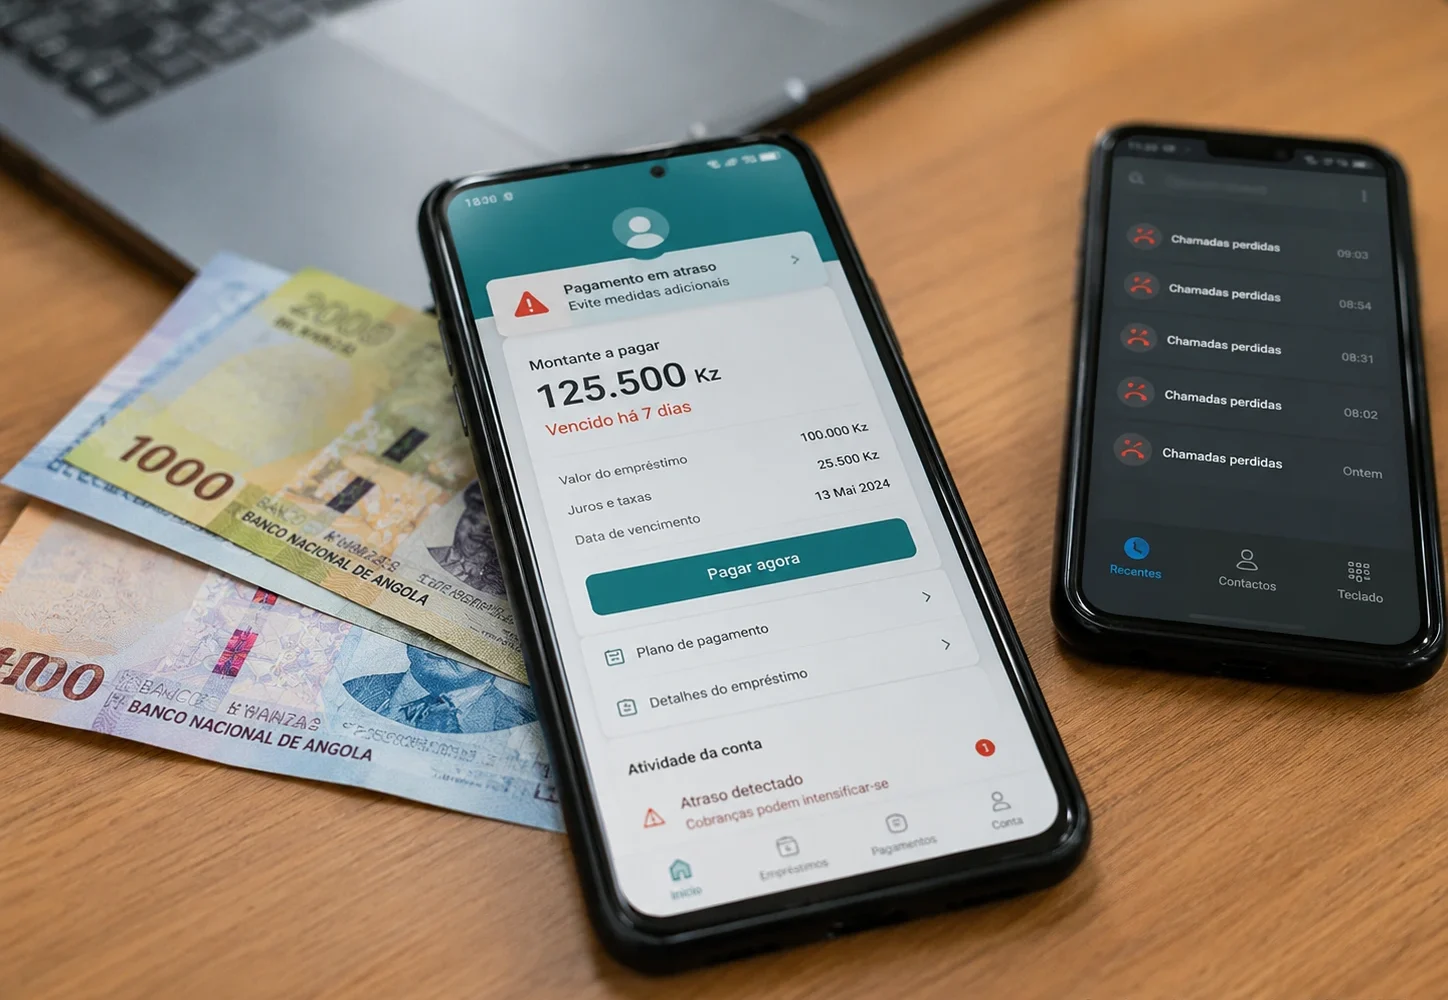
Instalas a aplicação, entregas os teus dados e em poucos minutos, o dinheiro pode chegar à conta. Esta é a promessa perfeita da Fintech: usar tecnologia para tornar o crédito mais simples. Mas em Angola está a surgir uma versão muito mais preocupante desse modelo.
Há relatos de cobranças agressivas, acesso aos contactos do telemóvel, chamadas para familiares, mensagens intimidatórias e até referências à morte. E, entretanto, o Banco Nacional de Angola alertou que várias plataformas que oferecem crédito através de aplicações e redes sociais nem sequer estão autorizadas a exercer essa actividade no país.
A título de exemplo, em 26 de Agosto, o BNA identificou nove entidades não habilitadas a conceder crédito em Angola:
Korafundia, Crédito AO – Empréstimo, Empréstimo Vida, Clique Crédito, Moverixa, Owo Padigo, Koko Sorriso, Prático Velocidade e SICI.
Segundo o regulador, estas plataformas chegam aos consumidores através da Google Play, App Store, Facebook e Instagram. A concessão de crédito é uma actividade reservada a instituições devidamente autorizadas e supervisionadas, e é aqui que a tecnologia muda completamente o jogo.
Uma empresa já não precisa necessariamente de abrir uma agência numa avenida movimentada. Pode colocar um anúncio numa rede social, levar o utilizador para uma aplicação e executar todo o processo – publicidade, recolha de dados, análise, contrato, transferência e cobrança – dentro de um smartphone.
No App Google Play, por exemplo, a Korafundia ultrapassa 50 mil downloads e anuncia linhas de crédito entre 30 mil e 250 mil Kz. A Movérixa, também com mais de 50 mil downloads, anuncia crédito dentro da mesma faixa. Ambas aparecem entre as nove entidades apontadas pelo BNA como não autorizadas.
E o teu telemóvel pode valer mais do que a própria dívida
Quando instalamos uma aplicação financeira, não entregamos apenas nome e número de telefone, entregamos dados.
Na plataforma Google Play, a Korafundia declara que pode recolher informações pessoais, mensagens e outras cinco categorias de dados e a Movérixa também apresenta a mesma indicação. É precisamente aqui que algumas denúncias se tornam particularmente graves.
Uma investigação publicada pelo Na Mira do Crime ouviu utilizadores de aplicações como Credoka, Movérixa, Korafundia, FocoJá, Agilkz, Vidaloan e Owopadigo. Os denunciantes disseram que algumas aplicações solicitavam acesso à lista de contactos e outras informações pessoais. Em situações de atraso, familiares e pessoas próximas teriam começado a receber chamadas e mensagens relacionadas com dívidas às quais não tinham qualquer vínculo.
A mesma investigação recolheu relatos de cobranças iniciadas antes do próprio vencimento, chamadas provenientes de vários números e mensagens consideradas ofensivas ou ameaçadoras. O jornal ressalvou, porém, que não conseguiu confirmar a existência de investigações formais contra as aplicações mencionadas até à publicação da matéria.
Essa ressalva importa.
Uma denúncia não é uma condenação.
E também não seria correcto afirmar que as nove plataformas identificadas pelo BNA praticaram ameaças de morte. O que podemos afirmar é que existem dois problemas documentados que se cruzam no mesmo ecossistema: plataformas de crédito sem autorização e denúncias de cobranças abusivas em aplicações de crédito digital.
A parte mais grave: referências à morte
O assunto já chegou à esfera da protecção de dados.
Em Maio, Erasmo Samba, especialista ligado à Agência de Protecção de Dados de Angola, revelou que a instituição estava a receber queixas relativas a plataformas de crédito digital.
Segundo as declarações divulgadas pelo Correio da Kianda, entre os relatos estavam mensagens intimidatórias com referências à morte, perseguição de familiares e contactos indevidos a terceiros.
Neste ponto, já não estamos a discutir apenas taxas de juro ou mau atendimento.
Uma ameaça de morte pode constituir crime em Angola. O artigo 170.º do Código Penal prevê para ameaça de morte pena de prisão de seis meses a dois anos ou multa de 60 a 240 dias. Se praticada através de um sistema de informação, a lei prevê ainda agravamento.
Estar na Google Play não significa ter licença do BNA
Este talvez seja o detalhe mais importante para quem usa estas aplicações.
Google Play não é Banco Nacional de Angola.
Uma aplicação estar disponível numa loja oficial significa que passou pelos mecanismos da plataforma tecnológica e não significa que tenha autorização regulatória para conceder crédito em Angola.
O próprio alerta do BNA demonstra isso: algumas das entidades que o regulador declarou não autorizadas estavam disponíveis precisamente nas grandes lojas de aplicações.
Existe ainda outro exemplo interessante fora da lista do BNA.
A aplicação FocoJá tinha mais de 500 mil downloads e cerca de 11 mil avaliações na Google Play durante esta pesquisa. Entre as avaliações verificadas existem utilizadores que relatam cobranças agressivas, múltiplas chamadas e mensagens; a própria empresa respondeu publicamente a pelo menos uma reclamação relacionada com a abordagem da equipa de cobrança. A aplicação declara recolher localização, informações pessoais e outras categorias de dados.
Importante: FocoJá não consta da lista das nove entidades mencionadas no alerta do BNA citado nesta matéria.
Quando Fintech deixa de ser inovação
Crédito digital não é, por si só, o problema, pelo contrário: microcrédito por aplicação pode resolver um problema real num país onde muita gente continua fora dos canais financeiros tradicionais, mas o perigo aparece quando três tecnologias se encontram sem controlo suficiente:
publicidade altamente segmentada nas redes sociais + crédito instantâneo + acesso massivo a dados pessoais.
Por isso, a pergunta já não é apenas “quanto custa o empréstimo?” É também:
Quem está por trás da aplicação? Tem licença? Que dados está a recolher? Para que serão usados? E o que acontece com esses dados quando o cliente deixa de pagar?
A verdadeira Fintech reduz burocracia, mas não pode transformar os contactos do teu telemóvel numa ferramenta de cobrança.
E tu: aplicações de crédito que pedem acesso aos contactos deviam ser proibidas em Angola?
VOTEUP — Sim. Crédito não dá direito à vida privada do cliente.
VOTEDOWN — Não. Podem existir, mas com fiscalização e regras muito mais duras.
Fontes principais: o alerta do BNA foi reportado pelo Expansão e por outros órgãos angolanos; as denúncias de cobrança e acesso a contactos foram documentadas pelo Na Mira do Crime; as referências à morte foram relatadas a partir de declarações de um especialista da APD; e dados sobre downloads e recolha de informação foram verificados directamente nas fichas públicas da Google Play.
Comentários
Ainda não há comentários. Seja o primeiro a participar.
Para comentar, entra com a tua conta Google.